ゆうちょ定額貯金金利はいつ上がる?2026年改定日と預け替え損益分岐点
日本銀行による金融正常化の進展に伴い、国内の金融市場は「金利のある世界」へと完全に舵を切りました。メガバンク各行が預金金利の引き上げを競い合うなか、全国に店舗網を持つゆうちょ銀行の動向に預金者の熱い視線が注がれています。特に元本保証と流動性の高さを兼ね備えた主力商品「定額貯金」について、「いつ金利が上がるのか」「すでに預けてある資金はどうなるのか」と頭を悩ませる人が急増しています。
金利上昇の局面では、貯金の預け先や手続きのタイミングひとつで手元に残る受取利息に数万〜十数万円単位の開きが生じます。本稿では、ゆうちょ銀行の最新の公式発表スケジュールや定額貯金の構造的な仕組み、さらにはメガバンクとの比較を通じて、損をしないための最適な預け替え判断を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ゆうちょ銀行の定額貯金金利は日銀の追加利上げに連動して改定されており、最新の引き上げ時期や適用開始日の動向把握が不可欠。
- 要点2:定額貯金は「固定金利型」のため過去に預けた資金の金利は自動で上がらず、金利上昇の恩恵を得るには自ら「預け替え」を行う必要がある。
- 要点3:半年間の据置期間や中途解約利率のペナルティを計算せずに解約するとかえって利息を損するため、残存期間と新旧金利差の見極めが重要。
【2026年最新】ゆうちょ定額貯金金利はいつから上がる?改定スケジュールと公式発表まとめ
預金者が最も知りたい「定額貯金の金利はいつから上がるのか」という疑問に対する直接の回答は、「日本銀行が政策金利を引き上げた直後、概ね2週間から1カ月程度のタイムラグを経て適用される」という点に集約されます。
ゆうちょ銀行における近年の金利改定動向を振り返ると、政策金利の改定が発表された後、まず普通預金に該当する「通常貯金」の金利が引き上げられ、続いて定額貯金や定期貯金の金利改定日が設定されるのが通例です。ゆうちょ銀行公式発表まとめおよび過去の改定履歴を検証すると、日銀の政策決定会合から各金融機関が金利追随を発表するまでには一定のプロセスが存在します。
過去の長期にわたる超低金利環境下では、ゆうちょの定額貯金金利は0.002%という事実上のゼロ金利に張り付いていました。しかし、2024年のマイナス金利解除と追加利上げを契機に、ゆうちょ通常貯金金利引き上げとともに定額貯金の利率も段階的に見直され、2025年から2026年にかけての金利水準は大きく様変わりしています。
具体的には、預入期間に応じて段階的に金利が上がる定額貯金の特性上、短期間(半年〜1年未満)の利率から長期(3年以上)の利率まで幅広く引き上げが実施されてきました。市場関係者の間では、今後の日銀による追加的な利上げ観測に伴い、定額貯金利上げ時期の次なる焦点は各四半期の政策決定会合の直後に設定される改定日へと移っています。預金者が恩恵を享受するためには、公式ウェブサイトの「金利一覧」更新日を定期的に確認することが極めて重要です。
【最大の落とし穴】いま預けているお金は自動で上がらない!既契約定額貯金の金利扱い
金利引き上げのニュースを見て、「自分の通帳に入っている定額貯金の利息も自動的に増える」と思い込んでいる預金者が少なくありません。しかし、これは危険な誤解です。
ゆうちょ銀行の定額貯金は、預入時の金利が満期(最長10年)まで適用され続ける「固定金利商品」です。したがって、既契約定額貯金の金利扱いは、金利引き上げが行われたとしても過去の預入時の利率のまま据え置かれます。仮に金利が0.002%だった時期に預け入れた定額貯金は、世の中の金利がいくら上がろうと、解約しない限り年利0.002%で運用され続けることになります。
現在のように金利が上昇局面にある状況では、過去の低金利時に預けた資産をそのまま放置し続けること自体が、実質的な機会損失を招きます。日銀利上げゆうちょへの影響が家計にプラスに働くかどうかは、預金者自身が「預け替え」という能動的なアクションを起こすか否かにかかっています。
ただし、何も考えずに即座に解約して預け直せば良いわけではありません。定額貯金の預託ルールを正しく理解していなければ、逆に手取り利息を減らしてしまう落とし穴が存在します。
【実態検証】利用者の生の声と現場目線で見えたリアル
全国の郵便局窓口やSNS上では、金利改定のニュースを受けた預金者による混乱と戸惑いの声が数多く確認されています。
都内のゆうちょ銀行窓口を訪れた60代女性は、「ニュースで金利が上がったと聞いて通帳を持ってきたが、窓口で『お客様の貯金は過去に預けたものなので金利は変わりません。預け直す必要があります』と言われて初めて仕組みを知った」と話します。窓口の混雑や手続きの手間を前に、預け替えを断念して帰宅してしまうシニア層も少なくありません。
また、金融リテラシーの高い層が集まるネット掲示板やSNS上では、以下のようなリアルな議論が交わされています。
- 「超低金利時代に預けた定額貯金がまだ数年分残っている。今すぐ解約して預け替えるべきか、次の追加利上げを待つべきか判断が難しい」
- 「窓口で並ぶのが億劫でゆうちょダイレクトで手続きしようとしたが、定額貯金の解約・新規預入の操作に手間取った」
- 「メガバンクの定期預金の方が利率が高いようにも見えるが、ゆうちょの『半年経てばいつでも引き出せる』身軽さを捨てきれない」
このように、金利上昇の恩恵を受けたいという意欲はあるものの、複雑な手続きや金利先高観(「もう少し待てばさらに金利が上がるのではないか」という心理)が障壁となり、最適な行動を取りあぐねている利用者が多いのが実態です。

メガバンク定期預金との徹底比較|2026年最新金利動向と利息シミュレーション
資産の預け先を検討する上で避けて通れないのが、民間メガバンク(三菱UFJ銀行・三井住友銀行・みずほ銀行)の定期預金との比較です。2026年最新金利動向を踏まえ、ゆうちょ定額貯金とメガバンク定期預金(大口・小口を含む基準金利)のスペックと特徴を比較整理しました。
| 項目 | ゆうちょ銀行(定額貯金) | メガバンク(スーパー定期3年〜5年) | 編集部の見解・評価 |
|---|---|---|---|
| 利回り構造 | 半年複利(最長10年・段階金利) | 単利または半年複利(固定期間満了) | 長期保有時の半年複利効果はゆうちょが有利に働きやすい |
| 流動性(途中解約) | 預入後6カ月経過でペナルティなし | 原則として中途解約利率が適用される | ゆうちょ定額貯金が圧倒的な利便性と柔軟性を誇る |
| 最新金利水準の傾向 | メガバンクと同等水準へ随時改定 | キャンペーン等で一時的に高金利を提示 | 表面金利だけならメガバンクやネット銀行が僅差で先行する場合あり |
| 預入上限枠 | 合計1,300万円(通常と合わせ最大2,600万円) | 制限なし(ペイオフ対象は1,000万円まで) | 多額の資産を一括管理したい場合はメガバンクに軍配 |
【ゆうちょ利息シミュレーション】100万円・500万円を預けた場合の差額
では、金利改定によって具体的にどの程度の利息差が生まれるのでしょうか。税引き前および税引き後(所得税・住民税等20.315%控除後)の受取利息を試算してみます。
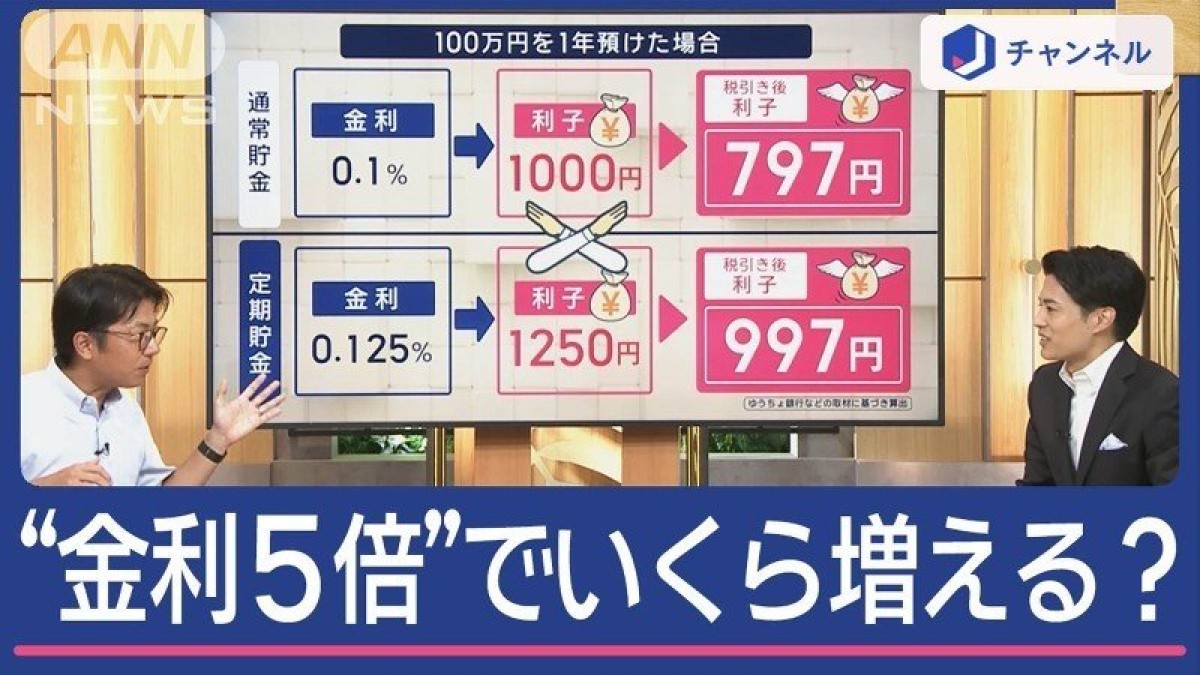
例えば、過去の超低金利(年0.002%)で500万円を預けていた場合、1年間で得られる税引き後利息はわずか約80円程度に過ぎませんでした。しかし、金利改定によって年利が仮に0.30%まで引き上げられた場合、500万円預入時の1年間の税引き後利息は約11,950円へと跳ね上がります。
さらに定額貯金最大の武器は「半年複利計算」です。半年ごとに利息が元本へ組み入れられていくため、預入期間が3年、5年、10年と長期化するほど、単利運用の預金商品と比べて複利の恩恵が加速度的に拡大します。低金利のまま眠らせておくことの損失が、極めて大きいことが数字からも明らかです。
損をしない「預け替えタイミング」の見極め方|定額貯金据置期間と中途解約のルール
「すぐにでも古い定額貯金を解約して預け替えるべき」と考えた預金者が必ず確認しなければならないのが、定額貯金据置期間と中途解約に関する厳格なルールです。
定額貯金には、預入日から「6カ月間」の据置期間が設定されています。この6カ月が経過する前に解約してしまうと、定額貯金の約定金利は一切適用されず、解約日における通常貯金金利(中途解約利率)が日割りで適用されることになります。つまり、半年未満で解約して預け替えても、これまでの預入期間が無駄になってしまうリスクがあるのです。
ゆうちょ定額貯金預け替えタイミングの「3大判断基準」
預け替えを実行すべきかどうかは、以下の3つの条件を照らし合わせて機械的に判断するのが最も合理的です。
- 基準1:預入から6カ月以上が経過しているか
6カ月以上経過していれば、解約しても預入期間に応じた利息が満額受け取れます。ペナルティは一切発生しません。 - 基準2:旧金利と新金利の差が「0.1%以上」開いているか
金利差がわずか0.01%程度であれば、手続きの手間や端数期間の利息切り捨てに見合わない可能性があります。しかし、0.002%時代の預金であれば、現行水準へ預け替えるだけで十分なリターン差が生まれます。 - 基準3:満期(10年)までの残り期間が短いか
もし過去の定額貯金がすでに9年半以上経過しており、当時の金利が現在よりも高かった(あるいは満期間近で利息確定直前である)場合は、無理に中途解約せず満期を迎えてから新金利で預け直すのが賢明です。
一般に知られていない盲点とネットの誤解
ネット上のマネー系ブログや掲示板では、ゆうちょの定額貯金に関して多くの誤った言説が見受けられます。代表的な2つの誤解を正しておきましょう。
誤解1:「金利は今後も上がり続けるから、今は預け替えずに待つのが正解」
「日銀がさらに利上げをするはずだから、最高金利になるまで待つ」という姿勢は、機会損失を広げる原因になります。定額貯金の強みは、「半年経てばいつでも手数料なしで解約できる」点にあります。現在提示されている有利な新金利へ今すぐ預け替えておき、半年後以降にさらに金利が上がったならば、その時点で再度解約して預け直せばよいのです。現時点で超低金利のまま寝かせておく合理的な理由はどこにもありません。
誤解2:「ネット銀行の方が圧倒的に金利が高いから、ゆうちょはすべて解約すべき」
確かに一部の新興ネット銀行は高い金利を提示していますが、その多くは「新規口座開設後3カ月限定」などの期間限定キャンペーン金利や、複雑な条件付き金利です。これに対し、ゆうちょ銀行の定額貯金は最長10年間半年複利で確実に元本を固定運用できる安定感があります。生活防衛資金や確実に守るべき資産の置き場所として、ゆうちょの信頼性と利便性は依然としてトップクラスです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融工学や家計経済学の観点から導き出される、ゆうちょ定額貯金への預け替えが適している人と慎重になるべき人のプロ基準は以下の通りです。
【今すぐ預け替えを検討すべき人】
- 超低金利期(2016年〜2023年頃)に預け入れた定額貯金をそのまま放置している人
- 預け入れからすでに6カ月以上が経過している資金がある人
- 投資リスクを取らず、元本保証の範囲内で手堅く利息収入を増やしたい人
- 全国の窓口やATMでいつでも現金を出し入れできる安心感を最優先したいシニア層
【現状維持または他行を検討すべき人】
- 預入からまだ6カ月が経過しておらず、中途解約ペナルティを受けてしまう人
- 預貯金の総額がすでにゆうちょ銀行の預入限度額(通常貯金1,300万円・定期定額1,300万円)の上限に達している人
- 余剰資金を5年以上動かす予定がなく、ネット銀行の高金利定期や個人向け国債(変動10年)へ積極的に資金シフトできるリテラシーのある人
【ゆうちょ 定額貯金金利 いつから 上がる】に関するよくある質問(FAQ)
Q1:過去に郵便局で預けた定額貯金は、金利引き上げに合わせて自動的に金利が上がりますか?
A1:自動的には上がりません。定額貯金は固定金利商品であるため、預託した当時の利率が満期(10年)まで適用され続けます。新しい引き上げ後の金利を適用させるには、現在の貯金を一度払い戻し(解約)した上で、改めて新規に預け入れ直す必要があります。
Q2:定額貯金を解約して新金利へ預け直す際、手数料は発生しますか?
A2:解約手数料自体は一切かかりません。ただし、預入日から「6カ月未満」で中途解約した場合は、ペナルティとして普通預金並みの低い利率(解約日における通常貯金利率)が適用され、本来得られるはずだった定額貯金の利息が得られなくなります。預入から6カ月以上経過していればペナルティはありません。
Q3:預け替えの手続きは郵便局の窓口に行かないとできませんか?
A3:窓口だけでなく、オンラインバンキングである「ゆうちょダイレクト」を利用すれば、自宅のパソコンやスマートフォンからいつでも解約および新規預入の手続きが可能です。待ち時間なしでスムーズに預け替えを行いたい場合はゆうちょダイレクトの活用を推奨します。
Q4:メガバンクの定期預金とゆうちょの定額貯金、どちらを選ぶのが有利ですか?
A4:途中で引き出す可能性があるなら「ゆうちょ定額貯金」が圧倒的に有利です。メガバンクの定期預金は満期前に解約するとペナルティ利率が適用されますが、ゆうちょ定額貯金は6カ月経過後であればいつでもペナルティなしで全額または一部を払い戻せます。満期まで絶対に動かさない資金であれば、金利条件が良い方の金融機関を選択すると良いでしょう。
まとめ:金利ある時代のゆうちょ資産運用と後悔しない預け替え戦略
長年にわたるゼロ金利政策に終止符が打たれ、預金金利が着実に息を吹き返した現在、「お金をどこに、どのように置いておくか」という選択が家計に直結する時代を迎えました。ゆうちょ銀行の定額貯金は、日本全国どこでも利用できるアクセスの良さと、半年据置後の自由な流動性、そして半年複利という卓越したメリットを併せ持つ金融商品です。
しかし、その恩恵を享受できるのは「自ら制度を正しく理解し、適切なタイミングで行動を起こした預金者」だけに限られます。過去の超低金利時代に預けた定額貯金をお持ちの方は、通帳の預入年月日を確認し、据置期間の6カ月を経過しているかどうかを今すぐチェックしてください。新旧金利の差を的確に見極め、賢明な預け替えを実行することが、インフレに負けない大切な家計防衛の第一歩となります。 (出典: ゆうちょ 定額貯金金利 いつから 上がる(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
